Chaque trajet Turo comprend une couverture de base en responsabilité civile envers les tiers. Le plan de protection choisi lors du paiement détermine surtout ce que vous pourriez devoir payer pour des dommages au véhicule de l’hôte. Votre assurance auto personnelle ou votre carte bancaire ne remplace souvent pas ce plan pour une location entre particuliers : vérifiez avant de vous y fier. Ce guide présente les différents niveaux de couverture, leurs limites courantes et les critères de choix.
Une précaution essentielle, rappelée tout au long de ce guide : les noms des plans, les niveaux, les franchises, les plafonds et les garanties incluses évoluent régulièrement et varient selon le lieu, le profil du locataire et le véhicule. Vérifiez les modalités en vigueur au paiement sur Turo, lisez votre contrat et les conditions de votre carte, puis posez des questions précises à votre assureur ou à l’émetteur. Tous les montants en dollars ci-dessous sont illustratifs, et non des plafonds publiés.
Les différentes couvertures d’un trajet Turo
Trois niveaux peuvent intervenir, chacun répondant à une question différente.
La responsabilité civile envers les tiers couvre les dommages corporels ou matériels que vous causez à autrui. La réservation comprend généralement une couverture de base, mais ses montants et ses conditions dépendent du lieu : confirmez-les au paiement.
Les dommages au véhicule de l’hôte constituent la principale préoccupation de nombreux locataires. Le plan de protection choisi au paiement détermine en grande partie votre exposition financière sur ce point.
Votre propre couverture — assurance auto personnelle ou garantie de carte bancaire — peut intervenir en complément ou à la place du plan, ou ne pas s’appliquer du tout. Pour les locations entre particuliers, la réponse est souvent différente de celle que vous imaginiez.
L’essentiel est de comprendre quelle couverture prend en charge quoi. Un même sinistre peut faire intervenir les trois : le véhicule de l’hôte est endommagé (plan), un autre conducteur est blessé (responsabilité civile) et vous sollicitez votre assureur ou votre carte pour un remboursement éventuel.
Le fonctionnement général des niveaux de protection
Les plans se déclinent généralement en plusieurs niveaux :
- Une option plus coûteuse avec une responsabilité financière faible ou nulle pour les dommages.
- Des options intermédiaires moins chères par jour, avec un montant modéré restant à votre charge.
- Une option minimale au tarif le plus bas, mais avec une responsabilité maximale plus élevée.
La responsabilité financière pour les dommages correspond au maximum que vous pourriez devoir payer pour des dommages au véhicule de l’hôte dans le cadre d’un plan donné. Une franchise, ou un plafond de reste à charge, désigne la somme que vous payez avant l’intervention du plan. En pratique, moins le plan coûte cher, plus vous supportez de risque en cas d’incident.
Exemple purement illustratif : si le plan minimal vous expose à quelques milliers de dollars et qu’un plan intermédiaire plafonne votre reste à charge à quelques centaines, le supplément journalier réduit fortement votre exposition maximale. Comparez le coût quotidien au risque financier, plutôt qu’au seul prix affiché.
Ce que les plans ne couvrent généralement pas
Lisez les exclusions : c’est souvent là que se trouvent les mauvaises surprises. Les catégories courantes comprennent :
- Les effets personnels laissés dans la voiture.
- Les péages, contraventions et amendes.
- Les frais liés au tabac, aux animaux ou à un nettoyage excessif.
- Une mauvaise utilisation mécanique, comme un carburant inadapté ou des voyants d’alerte ignorés.
- Le non-respect des conditions du trajet, par exemple circuler dans une zone interdite par l’annonce.
- Les conducteurs non autorisés.
- Les frais de dépassement kilométrique.
- La perte d’usage, c’est-à-dire les revenus locatifs perdus par l’hôte pendant la réparation. Son traitement varie selon le plan et la situation : vérifiez-le.
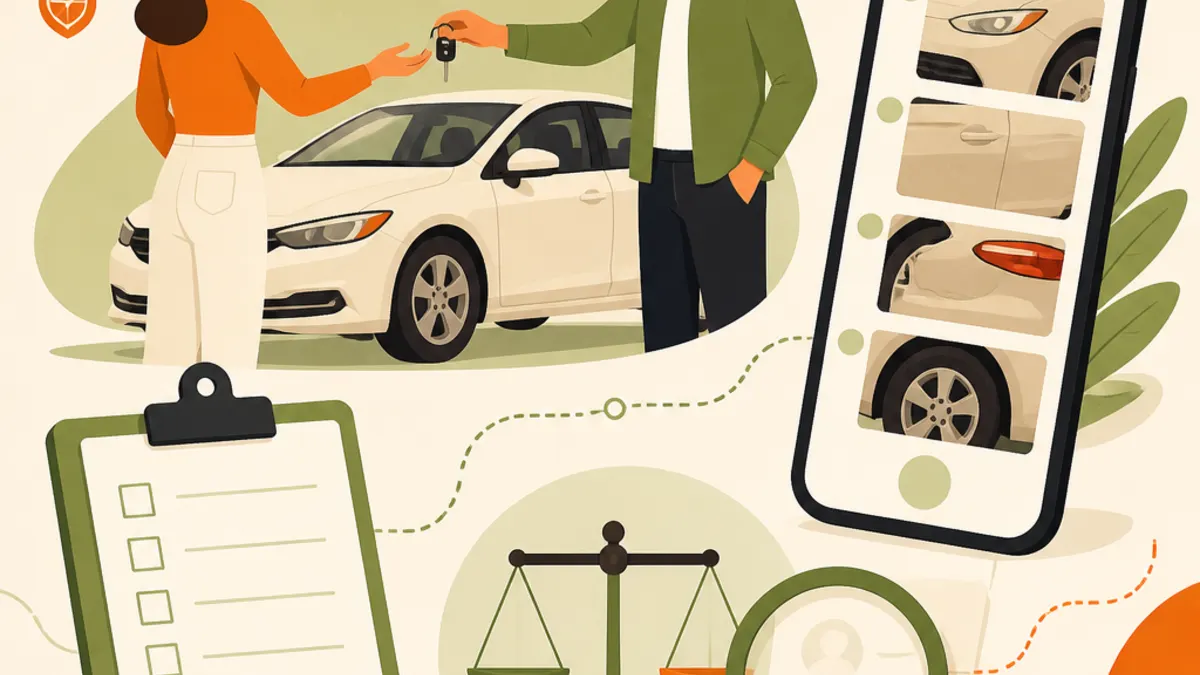
Du côté de l’hôte, les réclamations suivent souvent ce déroulement : le véhicule est photographié à la remise des clés puis au retour. Si son état a changé, l’hôte signale les dommages avec ces photos et peut réclamer des frais de nettoyage ou les revenus perdus pendant les réparations. Les locataires anticipent rarement ces frais supplémentaires, précisément encadrés par les exclusions.
Votre assurance auto personnelle s’étend-elle à une location entre particuliers ?
Souvent, non. Voici les raisons les plus courantes :
- Les exclusions d’autopartage. Certains contrats excluent expressément les véhicules loués sur des plateformes entre particuliers.
- Les limites applicables aux véhicules loués. Une garantie valable chez un loueur traditionnel ne s’étend pas nécessairement à une location sur plateforme.
- La responsabilité civile et les dommages matériels. Votre contrat peut couvrir votre responsabilité sans couvrir les dommages au véhicule conduit, ou l’inverse.
- La couverture principale ou complémentaire. La première intervient en premier. La seconde ne paie que ce qui reste après l’intervention d’une autre couverture ; son utilité peut donc être limitée si le plan prend déjà en charge le sinistre.
Ne supposez rien. Appelez votre assureur et posez cette question précise : « Mon contrat couvre-t-il les dommages matériels et la responsabilité civile pour une voiture louée sur une plateforme entre particuliers comme Turo, et intervient-il en premier ? » Obtenez si possible une réponse écrite.
Les garanties de location de votre carte bancaire s’appliquent-elles ?
Parfois, mais les locations entre particuliers font fréquemment partie des exclusions. Les limites habituelles comprennent :
- L’exclusion des plateformes de location entre particuliers ou d’autopartage.
- L’exclusion des véhicules d’exception, de luxe ou de grande valeur.
- Une durée maximale de location.
- L’obligation de régler toute la location avec cette carte et de refuser les autres protections.
- Des garanties complémentaires, et non principales.
Ne supposez pas que votre carte couvre un trajet Turo parce qu’elle couvre une location au comptoir. Lisez la notice des garanties ou interrogez directement l’émetteur. Confirmez les conditions par écrit avant de vous y fier. Refuser un plan de protection en comptant sur une carte finalement inapplicable peut vous laisser entièrement exposé.
Comment choisir : une méthode pratique
Trois facteurs orientent la décision.
La valeur du véhicule. Plus la voiture coûte cher, plus le sinistre potentiel est important et plus le plafond du plan présente d’intérêt.
La durée du trajet. Une location plus longue signifie davantage de temps sur la route et de possibilités d’incident, même si le coût du plan augmente lui aussi.
Votre exposition financière personnelle. Pourriez-vous assumer sans difficulté la responsabilité maximale du plan le moins cher ? Sinon, choisissez davantage de protection.
Une méthode simple : (1) vérifiez par écrit ce que couvrent réellement votre assurance et votre carte ; (2) comparez la responsabilité maximale de chaque plan à vos moyens ; (3) si vous ne pouvez pas confirmer une couverture extérieure, choisissez un plan plus protecteur. Confirmez les modalités au paiement, car elles évoluent. Pour comprendre l’effet des plans sur le coût du trajet, consultez notre comparaison : Turo est-il moins cher qu’une location de voiture classique ?
Avant le trajet et après un incident
Avant le trajet : examinez les protections proposées dans l’annonce. À la prise en charge, photographiez et filmez chaque élément de carrosserie et l’habitacle, ainsi que le compteur kilométrique et la jauge de carburant, avec horodatage. Relevez les dommages existants. Cela vous protège contre une attribution de dommages antérieurs à votre location.
Après un incident : mettez-vous en sécurité, documentez les lieux, signalez rapidement le sinistre dans la procédure de réclamation de la plateforme et conservez les justificatifs et les échanges dans l’application. Le guide des réclamations pour dommages des locataires Turo explique la suite, et le guide pour louer une voiture sur Turo présente l’ensemble du parcours de réservation. Pour une remise des clés à l’aéroport, consultez le guide de prise en charge à l’aéroport pour les locataires Turo.
Premier exemple : un week-end en voiture économique
Chiffres purement illustratifs. Un locataire réserve une voiture économique pour trois jours et compare le plan minimal à un plan intermédiaire.
Le plan minimal coûte moins cher par jour, mais laisse une responsabilité maximale plus élevée, par exemple quelques milliers de dollars. Le plan intermédiaire coûte un peu plus cher et plafonne l’exposition à quelques centaines de dollars. Sur trois jours, l’écart de prix peut rester modeste.
Si le locataire peut facilement absorber le montant le plus élevé et a confirmé une couverture extérieure, le plan minimal peut être raisonnable. Si une facture imprévue de ce montant serait difficile à payer, le plan intermédiaire offre une protection supplémentaire à coût limité. Le bon choix dépend des finances du locataire et des garanties confirmées, pas du seul tarif journalier le plus bas.
Deuxième exemple : une semaine dans un véhicule de grande valeur
Chiffres purement illustratifs. Une semaine dans une voiture de grande valeur modifie le calcul.
L’exposition augmente avec la valeur du véhicule, ce qui creuse l’écart entre les plans : un plan minimal peut laisser au locataire une somme beaucoup plus importante à payer. Le supplément journalier augmente lui aussi, mais le risque couvert également. Les cartes bancaires et les assurances personnelles excluent aussi plus souvent les véhicules de grande valeur. Pour ce type de réservation, le guide de location de voitures de luxe sur Turo détaille les cautions et les conditions ; un plan plus protecteur mérite généralement une attention particulière.
Troisième exemple : la carte bancaire qui ne couvrait pas le trajet
Chiffres purement illustratifs. Un locataire refuse toute protection, convaincu que sa carte bancaire couvre les locations. Une petite rayure sur un parking conduit l’hôte à réclamer quelques centaines de dollars.
Le locataire contacte l’émetteur de sa carte et découvre que la garantie exclut les locations sur les plateformes entre particuliers. Sans plan, il paie la réclamation de sa poche ; l’hôte peut aussi demander une indemnisation pour les jours d’immobilisation au garage.
La leçon : l’exclusion figurait depuis le début dans les conditions de la carte. Un appel de cinq minutes avant la réservation l’aurait révélée. Même un petit sinistre devient coûteux lorsqu’aucune couverture n’intervient.
Comparaison des trois sources de couverture
Plan de protection Turo. Dommages au véhicule de l’hôte, avec le plafond de responsabilité prévu par le plan, et responsabilité civile de base. Effets personnels, péages, nettoyage, mauvaise utilisation, conducteurs non autorisés, dépassement kilométrique. Turo, via sa procédure de réclamation. Locataires sans autre couverture confirmée ou souhaitant un plafond clairement défini. Assurance auto personnelle. Éventuellement responsabilité civile et dommages matériels, selon le contrat. L’autopartage et les locations sur plateforme sont fréquemment exclus. Votre assureur. Locataires dont l’assureur a confirmé par écrit l’applicabilité des garanties. Garantie de carte bancaire. Éventuellement dommages ou vol du véhicule loué, souvent en complément. Plateformes entre particuliers, véhicules d’exception ou de luxe, locations longues. L’émetteur de la carte. Locataires ayant confirmé les conditions et payé avec cette carte.
Vérifiez tous ces éléments dans les modalités actuelles des plans et dans vos propres documents.
Liste de vérification avant de réserver
- Examinez les plans proposés dans l’annonce et relevez la responsabilité maximale de chacun.
- Appelez votre assureur auto en mentionnant précisément la location entre particuliers et demandez si sa couverture intervient en premier.
- Confirmez par écrit les garanties de votre carte et vérifiez les exclusions.
- Définissez le reste à charge maximal que vous pouvez supporter.
- Choisissez le plan adapté à la valeur du véhicule, à la durée du trajet et à votre exposition.
- Photographiez et filmez le véhicule à la prise en charge, avec horodatage, compteur kilométrique et jauge de carburant.
Si vous envisagez une assurance distincte pour conducteur non propriétaire, une garantie de remboursement de location ou une assurance voyage, comparez ces catégories de contrats, vérifiez leurs exclusions pour la location entre particuliers et confirmez les modalités avant de vous y fier.
Les erreurs courantes
Refuser toute protection parce qu’une carte « couvre les locations ». La location entre particuliers est une exclusion fréquente.
Supposer que son assurance personnelle s’applique. Souvent, ce n’est pas le cas.
Oublier les photos à la prise en charge. Vous perdez votre meilleure preuve.
Ne pas lire les exclusions. La perte d’usage, le nettoyage et les péages peuvent surprendre.
Ignorer les conditions d’âge et d’admissibilité. Consultez les conditions d’âge pour les locataires Turo, car elles peuvent influer sur les options disponibles.
Qui peut préférer le plan le plus protecteur dans tous les cas ?
Un nouveau locataire Turo sans couverture existante confirmée, ou toute personne louant un véhicule de grande valeur, peut raisonnablement choisir le plan le plus protecteur, même en présence d’autres garanties. Le supplément apporte de la certitude et évite de découvrir ensuite un défaut de couverture.
Foire aux questions
Si je refuse le plan le plus protecteur, que se passe-t-il si un tiers heurte la voiture en stationnement ?
Cela dépend des conditions du plan et des circonstances. Vérifiez donc ce que chaque plan prévoit pour les dommages dont vous n’êtes pas à l’origine. Ne supposez pas qu’un incident sur un véhicule stationné vous exonère automatiquement de toute responsabilité financière. Documentez-le immédiatement et signalez-le sur la plateforme.
Suis-je responsable de dommages antérieurs à la prise en charge qui n’ont pas été documentés ?
Une contestation est possible, d’où l’importance des photos à la prise en charge. Un relevé horodaté montrant que les dommages existaient déjà constitue votre meilleure preuve. Sans cela, vous ne disposez que de vos souvenirs.
Comment fonctionne la couverture si j’ajoute un deuxième conducteur ?
Les conducteurs non autorisés sont fréquemment exclus. Ajoutez donc tout autre conducteur sur la plateforme avant le trajet et vérifiez le traitement prévu par le plan. Confirmez les conditions en vigueur au paiement.
La responsabilité civile de mon assurance personnelle peut-elle m’aider si je blesse quelqu’un ?
C’est possible, mais des exclusions liées à la location entre particuliers peuvent s’appliquer. Interrogez directement votre assureur. La responsabilité civile de base incluse dans la réservation est la couverture conçue pour ce risque : confirmez-en les conditions au paiement.
Qu’est-ce que la perte d’usage ?
Il s’agit des revenus locatifs perdus par l’hôte pendant la réparation de sa voiture. Le traitement dépend du plan et des circonstances : lisez les modalités et posez la question.
Et si je loue souvent ?
Comparer les chiffres à chaque trajet peut être fastidieux. Certains locataires réguliers comparent une assurance distincte aux plans par trajet, mais vérifiez d’abord qu’elle couvre les locations entre particuliers.
Un plan plus cher dispense-t-il de prendre des photos ?
Non. Les photos permettent de déterminer si une réclamation est fondée, quel que soit le plan.
À qui dois-je déclarer les dommages ?
Commencez par la procédure de réclamation Turo. Prévenez ensuite votre assureur ou l’émetteur de votre carte si vous comptez solliciter leurs garanties, et conservez tous les justificatifs.
À retenir
La bonne approche en matière d’assurance du locataire Turo consiste à vérifier plutôt qu’à supposer. Comprenez les trois niveaux de couverture, lisez les exclusions, confirmez par écrit l’applicabilité de votre assurance auto ou de votre carte et choisissez un plan selon la valeur du véhicule et votre capacité de paiement. Vérifiez les modalités en vigueur au paiement sur Turo avant de réserver.
Dernier point : les locataires réguliers finissent parfois par proposer leur propre voiture, et l’assurance fonctionne autrement du côté de l’hôte. Pour en savoir plus, le guide de l’assurance des flottes Turo pour les hôtes présente cet autre aspect de SharingShell.